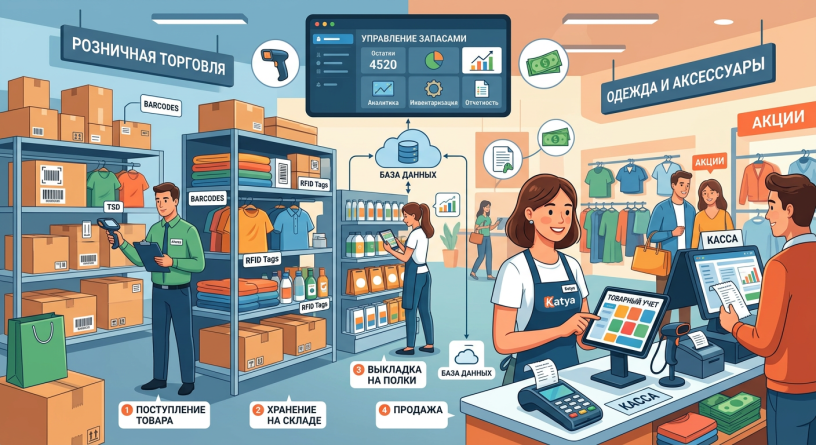
Учет поступления товаров
Приемка поставки — это не формальность ради галочки. На этом этапе магазин получает возможность либо зафиксировать реальное положение дел, либо заложить будущие расхождения, которые всплывут при инвентаризации. Сверка фактического количества и наименований с данными в накладной или универсальном передаточном документе должна происходить до того, как товар отправится на полку .
Оприходование в учетной системе выполняют по закупочной стоимости либо по отпускной цене с выделением наценки. Выбор метода фиксируют в учетной политике — иначе бухгалтерские проводки потеряют логику. При работе по закупочным ценам формируют записи Дт 41 Кт 60 и Дт 19 Кт 60; если учет ведут по продажной стоимости, добавляется проводка Дт 41 Кт 42 .
Перемещение товара со склада в торговый зал или между точками оформляют накладной на внутреннее перемещение. В бухгалтерском учете для этого создают центры учета, а саму операцию отражают через корреспонденцию счетов субконто. Без документального следа любое передвижение превращается в слепую зону.
Учет продаж и выбытия
Продажа — лишь одна из причин, по которой товар покидает магазин. Естественная убыль, порча, бой, истекший срок годности, хозяйственные нужды — каждый сценарий требует отдельного акта с указанием причины списания. В учете это отражают через счет 94: сначала фиксируют недостачу или порчу, затем списывают в пределах норм убыли либо относят на виновное лицо, если оно установлено .
Возвраты покупателей требуют отдельного внимания. Товар надлежащего качества возвращают в оборот — позицию восстанавливают в учете для дальнейшей продажи. Брак или испорченную вещь списывают, иначе остатки в системе перестанут соответствовать реальности.
Для магазинов на УСН с доходом выше 20 млн рублей в 2026 году появляется обязанность по НДС. Базовая ставка составляет 22%, но для социально значимых товаров — лекарств, детских и продовольственных товаров — применяется 10%. Если в ассортименте соседствуют торты и молочная продукция, раздельный учет налоговых баз становится не рекомендацией, а требованием: без него к сумме налоговой базы применят максимальную ставку.
Инвентаризация и сверка остатков
Инвентаризация — это не поиск виноватых, а способ вернуть системе доверие. Плановые проверки, внезапные ревизии после смены материально ответственного лица, сверки перед закрытием отчетного периода — каждая процедура выполняет свою функцию. Главное правило: считать нужно то, что записано, и записывать то, что посчитано.
Автоматизированный учет сокращает трудозатраты, но не отменяет физического пересчета. Программа хранит данные о движении товара, однако она не знает, что коробка с товаром уехала на соседнюю точку без документа или что продавец отложил позицию для постоянного клиента. Инвентаризация выявляет разрывы между цифрой и полкой.
Выбор способа учета: от тетради до автоматизации
Ручной учет в журнале или таблице оправдан в бутике с узким ассортиментом, где владелец сам контролирует каждую позицию. Записали поступление, отметили продажу, раз в месяц сверили остатки — схема работает, пока товарных позиций немного. С ростом ассортимента растет и вероятность ошибки: потерянный нолик в таблице оборачивается недостачей или зависшим стоком.
Автоматизированные системы снимают с человека рутину пересчета. Терминал сбора данных считывает штрихкоды при приемке, касса фиксирует продажу, остатки корректируются без ручного вмешательства. Владелец видит актуальную картину в реальном времени: что продано, что осталось, что пора заказывать.
Количественно-суммовой учет, при котором фиксируют и количество единиц, и стоимость каждой позиции, остается наиболее полным методом для розницы. Он позволяет точно узнать остаток конкретного артикула, а не абстрактную сумму «товар на сто тысяч». Для маркированных товаров этот способ становится обязательным требованием, а не вопросом удобства.
Документооборот и сроки
Первичные документы в рознице подчиняются строгой логике. Накладная подтверждает переход товара от поставщика, акт списания фиксирует выбытие, инвентаризационная ведомость отражает результат сверки. Если документ оформлен с опозданием или содержит расхождения с фактической поставкой, учет теряет смысл.
Счета-фактуры при реализации товаров регистрируют в книге продаж. При продаже физлицам за наличный расчет в книге отражают показания контрольных лент или отчеты о закрытии смены, но без сумм по чекам, если чеки не являются счетами-фактурами. При безналичных расчетах допускается оформление сводного документа по итогам квартала или месяца.
Электронный документооборот ускоряет приемку и снижает риск потери бумаг. УПД, подписанный электронной подписью, равнозначен бумажному варианту — при условии, что оператор ЭДО обеспечивает юридическую значимость передачи. Для маркированных товаров приемка через ЭДО в объемно-сортовом формате становится обязательным этапом с 2026 года.
Практические правила, которые экономят время и деньги
- Фиксируйте движение товара в момент события, а не к концу недели. Отложенная запись почти всегда содержит искажение.
- Разделяйте складской и торговый учет через центры учета — это упрощает сверку и выявляет расхождения на раннем этапе.
- Для маркированных позиций сканируйте коды при приемке и продаже: ручной ввод кодов маркировки создает основу для штрафов.
- Перед сменой материально ответственного лица проводите инвентаризацию, даже если плановая ревизия запланирована позже.
- Храните документы на списание в том же порядке, в каком они были оформлены: акт без причины списания не объяснит расхождение.
Заказ товара у поставщика
Начинается любая закупка с документа «Заказ поставщику». Это не просто бумажка для отчётности, а рабочий инструмент, который фиксирует договорённости: что именно вы ждёте от контрагента, в каком количестве и к какой дате. В типовых конфигурациях на платформе 1С документ выполняет функцию предварительной договорённости о намерении приобрести товары, а не подтверждения факта их получения. Путать эти две сущности не стоит: заказ можно скорректировать или закрыть, а поступление — уже свершившийся факт движения ценностей.
Заполнение начинается с шапки: организация, контрагент, договор и склад, куда планируется приход. На вкладке «Товары» перечисляются позиции с указанием количества и согласованной цены. Программа позволяет контролировать цены поставщика прямо в момент оформления — если по номенклатуре зафиксирована определённая стоимость в соглашении, система подскажет отклонение.
Дальше заказ живёт своей жизнью. Его статус меняется по мере движения товара: сначала «Размещено», затем «В пути» после подтверждения отгрузки, и только потом «Закрыт» после фактического прихода на склад. Для регулярных поставок по долгосрочным соглашениям заказ можно не оформлять каждый раз — достаточно зарегистрировать поступление напрямую, если условия сотрудничества уже зафиксированы в договоре.
- Заказ фиксирует намерение, а не факт: количество и сроки в нём — это план, который может быть скорректирован.
- Статусная модель помогает менеджеру видеть, на каком этапе находится каждая позиция, не открывая лишние отчёты.
- Контроль цен поставщика в момент заказа снижает риск получить счёт с незапланированной наценкой.
Учет поступления товара
Товар пришёл. Теперь задача — отразить это в учёте так, чтобы складские остатки, взаиморасчёты с поставщиком и входной НДС сошлись без расхождений. Основной документ здесь — «Поступление товаров и услуг» с видом операции «Покупка». В шапке указывают поставщика, договор и склад оприходования, на вкладке «Товары» перечисляют фактически принятые позиции .
Если заказ поставщику уже был оформлен, документ поступления удобно создать на его основании — программа перенесёт согласованные позиции и цены. После проведения формируются проводки: дебет счёта 41 (или 10, если речь о материалах) и кредит счёта 60.01 на стоимость товаров без НДС. Одновременно отражается входной налог на добавленную стоимость, который затем можно принять к вычету при наличии счёта-фактуры.
Отдельного внимания заслуживает ситуация, когда фактически пришло не то, что заказывали. Пересорт, недопоставка или излишки фиксируются актом о расхождениях, после чего оформляется корректировка приобретения. Не стоит пытаться «подогнать» поступление под заказ любой ценой: расхождение, зафиксированное документально, — это не ошибка учёта, а нормальная часть хозяйственной жизни. Главное, чтобы оно было отражено вовремя и с правильными первичными документами.
- Поступление всегда опирается на первичку: накладную, УПД или акт. Без документа — нет проводки.
- Счёт-фактура регистрируется отдельным документом и служит основанием для вычета НДС.
- Расхождения при приёмке оформляются актом, а не «тихой» правкой количества в документе поступления.
Переоценка
Переоценка товара в рознице — процедура сугубо прагматичная. Её запускают не от хорошей жизни: либо поставщик поднял закупочные цены, либо склад затоварился неликвидом, либо сезон закончился, а полки всё ещё забиты прошлогодними коллекциями. Меняется стоимость в обе стороны — и вверх, и вниз. Главное, чтобы новая цифра отражала реальный рынок, а не фантазии менеджера.
С 2026 года к привычным причинам добавилась налоговая. Базовая ставка НДС выросла с 20% до 22%, а порог для освобождения от налога на УСН рухнул с 60 до 20 миллионов рублей. Предприниматели, которые ещё вчера спокойно работали без НДС, сегодня обязаны закладывать налог в цену. Автоматически, без всякого желания. Это не переоценка в чистом виде, но именно она становится первым шагом: старые ценники физически не могут оставаться на месте, если в чеке теперь фигурирует другая ставка.
Оформление никто не отменял. Акт переоценки фиксирует старую и новую цену, причину корректировки и дату. Приказ руководителя придаёт процедуре законный вес. Без этих бумаг любая проверка превратит аккуратный учёт в хаос. В 1С документ «Переоценка товаров в рознице» проводится по счету 41.11 — и это не формальность, а единственный способ сохранить историю изменений, не поломав аналитику.
Отдельная история — акции и скидки. Здесь переоценка временная, но ошибки в ней бьют больнее всего. Если касса и ценник в зале расходятся хотя бы на рубль, покупатель вправе устроить скандал, а инспектор — выписать штраф. Синхронизация учётной системы и торгового оборудования перестаёт быть «хорошей практикой» и становится обязательным минимумом.
Печать ценников
Ценник — единственный документ, который покупатель читает внимательнее кассового чека. После переоценки в базе данных старая бумажка в зале превращается в мину замедленного действия. Закон требует, чтобы информация на ценнике совпадала с той, что пробьёт кассир. Расхождение — прямое нарушение прав потребителя, и спорить с этим бесполезно.
Печать новых ценников начинается не с принтера, а с выгрузки из товароучётной системы. Если переоценка проведена корректно, программа уже содержит актуальные цены. Остаётся сформировать шаблон: наименование, сорт, цена за единицу. Для весовых товаров — цена за килограмм. Для акционных позиций — старая цена зачёркнута, новая выделена. Всё это кажется очевидным, но именно на очевидных вещах экономит время и нервы.
- Проверьте, что в базе нет двух разных цен на одну позицию в пределах одного дня — 1С такие фокусы не одобряет.
- Обновите ценники во всех точках одновременно. Если магазин работает круглосуточно, делайте это в часы минимального трафика.
- Для табачной и никотинсодержащей продукции действует отдельное правило: скидки и бонусы к ней не применяются, а максимальная розничная цена блокируется на кассе. Ценник здесь обязан совпадать с данными маркировки, иначе продажа не пройдёт.
Технически процесс выглядит рутинно: выбрать шаблон, отправить на печать, разложить по полкам. Но за этой рутиной стоит вполне конкретная защита — от претензий Роспотребнадзора, от конфликтов на кассе, от собственной невнимательности. С 1 января 2026 года даже продавцы на рынках и ярмарках обязаны указывать в чеке наименование товара и количество — послабление, которое действовало раньше, закончилось. Ценник и чек должны говорить на одном языке. Иначе разговор получится долгим и не в пользу продавца.
Перемещение товара и учет на складе
Складской учет
Порядок на складе начинается не с полок и стеллажей, а с документа. С 1 апреля 2025 года действует ФСБУ 28/2023 «Инвентаризация» — стандарт, который заменил прежние методические указания и задал новые рамки для всех, кто хранит и перемещает товарно-материальные ценности. Если раньше многие компании воспринимали пересчет как формальность перед годовой отчетностью, то теперь процедура требует четкой последовательности: приказ руководителя, состав комиссии, фиксация фактических остатков и сверка с учетными данными. Пропуск любого звена делает результат недействительным.
Ключевое условие достоверного учета — остановка движения товара на время проверки. Приемка и отгрузка приостанавливаются, все первичные документы сдаются в бухгалтерию, а материально ответственные лица ставят подписи о том, что неучтенных позиций не осталось. Без этого даже самый тщательный пересчет превращается в упражнение с заведомо искаженным результатом. ФСБУ 28/2023, впрочем, допускает альтернативные способы фиксации: фото- и видеосъемку там, где доступ к объектам затруднен или традиционный пересчет слишком затратен.
Состав комиссии утверждает руководитель. В небольших компаниях достаточно трех человек, в крупных — больше. Один из членов становится председателем: он визирует приходные и расходные документы, подписывает описи и принимает заявления от кладовщиков. Важная деталь: лица, несущие материальную ответственность за проверяемые ценности, в состав комиссии не включаются. Их присутствие обязательно, но не как проверяющих, а как наблюдателей и подписантов.
Сама процедура пересчета требует дисциплины. Запасы в неповрежденной упаковке поставщика считают по числу мест, выборочно вскрывая часть коробок для контроля. Сыпучие грузы, хранящиеся навалом, определяют по обмерам и расчетам — вес одной кубической единицы умножают на объем. Данные вносят в инвентаризационную опись: сначала считают, потом записывают, не наоборот. После завершения проверки в помещении его опечатывают до окончания всей инвентаризации.
Расхождения фиксируют в сличительной ведомости. Недостача, излишек и пересортица — три стандартных сценария, и каждый требует отдельного решения. Пересортицу зачитывают только в исключительных случаях: за один период, у одного лица, по товарам одного наименования и в тождественных количествах. Излишки оприходуют, недостачи относят на виновных лиц, а при их отсутствии — на финансовый результат. Скрывать эти операции бессмысленно: учет все равно потребует ответа, а отчетность без инвентаризации рискует оказаться недостоверной.
- Обязательные случаи инвентаризации: перед годовой отчетностью, при смене материально ответственного лица, после выявления порчи или хищения, при реорганизации или ликвидации.
- Документы: приказ по форме ИНВ-22, инвентаризационная опись (ИНВ-3 или собственная форма), сличительная ведомость (ИНВ-19), акт о результатах.
- Срок хранения описей: пять лет с 1 января года, следующего за годом составления.
Цифровизация склада перестала быть роскошью. Штрихкоды на паллетах, коробках и единицах товара, терминалы сбора данных, упаковочные листы с машиночитаемой маркировкой — все это сокращает время пересчета и снижает риск ошибки, связанной с человеческим фактором . Бумажные описи остаются резервным каналом на случай сбоя системы, но основной поток данных давно ушел в учетные программы. Склад, где каждый ящик промаркирован, а остатки видны в системе в реальном времени, проводит инвентаризацию за часы, а не за недели.
Перемещение товара
Логистика внутри торговой точки — вещь безжалостно прагматичная. Покупатель видит аккуратные полки и ценники, а за кулисами идёт непрерывная работа: коробки, паллеты, рохли, пересчёт по накладным. Перемещение товара от приёмки до торгового зала подчиняется строгому регламенту, и нарушать его себе дороже. Каждая позиция получает адрес хранения — зону, стеллаж, полку. Без этого учёт превращается в фикцию, а полки — в склад забытых вещей.
Приёмка начинается с сверки документов. Кладовщик сопоставляет фактические объёмы с данными в товарно-транспортной накладной, проверяет целостность упаковки и сроки годности. Расхождения фиксируются в акте — это не бюрократия, а единственный способ потом доказать поставщику, что недостача возникла не по вине магазина. После сверки товар получает статус «принят» и перемещается в зону хранения или сразу в зал.
Внутреннее перемещение оформляется накладной на перемещение между складами и отделами. Процедура кажется избыточной для небольшого магазина, но именно она закрывает вопрос, куда делась та или иная единица. Автоматизация здесь работает на опережение: сканер считывает штрихкод, система фиксирует движение, остатки обновляются в реальном времени. Ручной ввод данных остаётся только там, где техника даёт сбой.
- Приёмка товара и сверка с сопроводительными документами.
- Размещение на складе с присвоением адреса хранения.
- Выкладка в торговом зале согласно планограмме.
- Фиксация каждого перемещения в учётной системе.
Отдельная история — перемещение между магазинами сети. Здесь работают трансферы: товар списывается с одного склада и зачисляется на другой, а в пути за него отвечает перевозчик. Сроки и маршруты прописаны заранее, и любое отклонение от графика фиксируется, чтобы потом не искать виноватых. Прагматика проста: чем точнее учёт на каждом этапе, тем меньше потерь на выходе.
Продажа товаров и возвраты
Продажа — это точка, где логистика встречается с покупателем. Кассир пробивает чек, система списывает товар со склада, остатки корректируются автоматически. Казалось бы, проще некуда, но именно на этом этапе возникает основная масса спорных ситуаций. Чек — главный документ, подтверждающий сделку, и его сохранность в интересах обеих сторон.
Возврат товара регулируется законом «О защите прав потребителей». Покупатель вправе вернуть качественный товар в течение 14 дней, если он не входит в перечень невозвратных категорий и сохранены его потребительские свойства, упаковка и чек. Продавец обязан принять товар и вернуть деньги в срок до 10 дней. Для товаров с дефектами действуют отдельные правила: здесь речь идёт уже о гарантийных обязательствах, а не о доброй воле магазина.
Порядок действий при возврате выстроен чётко. Сотрудник проверяет товар, сверяет данные чека, оформляет заявление и возвращает деньги тем же способом, которым была произведена оплата. Каждая операция отражается в учётной системе — иначе возврат превращается в неучтённое движение средств. Для магазина это не формальность, а защита от злоупотреблений с обеих сторон.
- Проверка товара и его потребительских свойств.
- Сверка чека и данных о покупке в системе.
- Оформление заявления на возврат.
- Возврат денежных средств в установленный срок.
Грамотно выстроенная процедура возврата выгодна всем. Покупатель получает предсказуемый сервис, продавец — лояльность и порядок в документах. Прагматичный подход здесь очевиден: чёткий регламент экономит время и снижает число конфликтов. Именно поэтому крупные сети давно превратили возвраты в стандартную операцию, а не в исключительный случай.
Учет выбытия или продажи
Когда товар покидает склад, бухгалтерия фиксирует это событие не абстрактной «галочкой», а строго регламентированной проводкой. Согласно ФСБУ 5/2019, выбытием признается момент, когда запасы перестают быть активами организации. Если речь идет о продаже, то одновременно с признанием выручки себестоимость списывается со счета 41 «Товары» в дебет счета 90 «Продажи», субсчет «Себестоимость продаж». Это базовое правило, от которого зависит корректность финансового результата.
Себестоимость выбывающих товаров рассчитывают одним из трех способов: по стоимости каждой единицы, по средней себестоимости или методом ФИФО. Выбор метода закрепляют в учетной политике, и он должен применяться последовательно к группам схожих товаров. Для торговых организаций, ведущих учет в рознице, допускается оценка по продажной стоимости с отдельным учетом наценки, но такой подход требует повышенной внимательности к инвентаризации.
Отдельного внимания заслуживает ситуация, когда право собственности на товар переходит к покупателю позже фактической отгрузки. В таком случае стоимость товара временно «зависает» на счете 45 «Товары отгруженные», и только после признания выручки переносится в расходы текущего периода. Бухгалтеру важно отслеживать этот разрыв, иначе отчетность за квартал покажет искаженную структуру запасов и расходов.
Возврат товаров
Возврат — не всегда признак брака или ошибки. Покупатель может вернуть качественный товар, если договор предусматривает такую возможность, либо если поставщик согласился принять нераспроданные остатки обратно. Для продавца это означает необходимость скорректировать ранее признанную выручку и восстановить НДС, принятый к вычету при отгрузке. Ключевой документ здесь — корректировочный счет-фактура, который выставляют в течение пяти календарных дней с даты согласия покупателя на возврат.
Если же возвращают товар ненадлежащего качества, логика учета меняется. Покупатель, принявший брак на учет, списывает его со счета 41 в дебет счета 60, одновременно восстанавливая НДС, ранее заявленный к вычету . Продавец, в свою очередь, сторнирует выручку и себестоимость, а затем принимает НДС к вычету на основании корректировочного счета-фактуры . В результате товар возвращается на склад продавца, а расчеты с покупателем закрываются без остатка.
Существует и принципиально иной сценарий — так называемая обратная реализация. Это происходит, когда покупатель возвращает качественный товар вне рамок первоначального договора: стороны заключают новый договор поставки, где бывший покупатель выступает продавцом, а бывший поставщик — покупателем. В этом случае возврат оформляют как обычную реализацию с выставлением счета-фактуры и начислением НДС к уплате. Путать эти два варианта нельзя: от выбранной схемы зависит не только набор проводок, но и налоговые последствия для обеих сторон.
Для покупателя, возвращающего товар, важно сохранить первичные документы: акт о расхождениях по форме ТОРГ-2, претензию и возвратную накладную ТОРГ-12. Эти бумаги подтверждают обоснованность операции перед налоговой инспекцией и служат доказательством в случае спора. Без них даже правомерный возврат может обернуться восстановлением НДС и штрафными санкциями.
Продажа маркированных товаров
К 2026 году система «Честный знак» охватила более трех десятков товарных категорий, и для розницы это означает одно: касса превратилась в полноценный контрольно-проверочный пункт. Речь идет не о формальности. Разрешительный режим, действующий на кассах, блокирует продажу, если код не считывается или числится в системе как выбывший либо просроченный. Продавец обязан проверить легальность маркировки онлайн либо через локальный модуль — иного варианта нет.
Что именно меняется на кассе в течение года:
- Безалкогольное пиво и прочие безалкогольные напитки — с 1 марта 2026 года вводится поэкземплярный учет, включая разливное пиво в кегах. Продажа возможна исключительно после проверки кода.
- Сладости и кондитерские изделия — поэтапно: с марта охвачены шоколадные пасты, печенье, вафли, мармелад; с мая — круассаны и торты; с июля — шоколадные изделия и жевательная резинка.
- Строительные материалы — с 1 мая запрещены поставки немаркированной продукции, а с 1 декабря розница обязана сканировать каждую единицу при продаже.
Для покупателя это означает простую вещь: приложение «Честный знак» позволяет проверить путь товара до прилавка, не отходя от кассы. Для добросовестного продавца — защиту от демпинга со стороны тех, кто торгует контрафактом. Практическая сторона вопроса: код стоит около 50 копеек без НДС, а для малого бизнеса оператор предлагает бесплатные программные решения и компенсацию половины затрат на оборудование.
Продажа прослеживаемых товаров
Здесь важно не путать две разные системы. Маркировка — это про каждую единицу товара и защиту от подделок. Прослеживаемость — про партию импортного товара и налоговый контроль. Регулируются они разными нормативными актами, и если маркировка живет в «Честном знаке», то прослеживаемость ведется через отчетность в ФНС.
С 1 октября 2026 года механизм ввоза товаров из стран ЕАЭС изменился. Если на поставку распространяется действие системы подтверждения ожидания поставки (СПОТ), отдельное уведомление о ввозе больше не требуется. Налоговая служба на основании документа о предстоящей поставке присваивает партии регистрационный номер не позднее следующего календарного дня и направляет его участнику оборота по телекоммуникационным каналам .
Если количество или стоимость товара в документе изменились либо поставка не состоялась, участник обязан подать корректировочное уведомление. Срок — не позднее следующего рабочего дня с момента выявления несоответствия. Корректировка возможна только в сторону уменьшения, и на каждый регистрационный номер формируется отдельное уведомление .
СПОТ с июня 2026 года действует для товаров, ввозимых автомобильным транспортом из Армении, Казахстана и Киргизии. Для поставок из Беларуси до 1 ноября 2026 года действует освобождение от обеспечительных платежей. Перечень прослеживаемых товаров утвержден постановлением Правительства № 641 — бизнесу стоит проверить, попадает ли его ассортимент в этот список, до пересечения границы, а не после.
Учет остатков и инвентаризация
Учет товарного остатка
Товарный остаток — это не просто цифра в отчете. Это количество продукции на складе, которое доступно для продажи или отгрузки на конкретный момент времени. Точный учет остатков позволяет бизнесу избегать кассовых разрывов, не замораживать деньги в неликвиде и не терять выручку из-за отсутствия ходового товара.
Ведение учета товарного остатка начинается с момента поступления продукции на склад. Каждая единица фиксируется в системе: дата прихода, поставщик, партия, закупочная цена. Далее — списание при продаже или перемещении между складами. Ключевое требование — оперативность. Чем быстрее данные попадают в учетную систему, тем ниже риск расхождений между фактическим наличием и цифрами в базе.
Современные компании используют несколько методов учета остатков. Среди них:
- Количественно-суммовой учет — фиксирует и количество, и стоимость каждой позиции. Подходит для розницы и опта с широким ассортиментом.
- Партионный учет — каждая партия товара отслеживается отдельно, что важно для продуктов питания, медикаментов и товаров с ограниченным сроком годности.
- Учет по средней себестоимости — упрощенный метод, при котором стоимость списания рассчитывается как средневзвешенная по всем поступлениям.
Практика показывает: без регулярной сверки данных даже самая продвинутая программа дает сбои. Поэтому учет товарного остатка неразрывно связан с инвентаризацией — процедурой фактического пересчета товаров на складе.
Инвентаризация выполняет две задачи. Первая — контроль: она выявляет недостачи, излишки и ошибки в документах. Вторая — юридическая: результаты инвентаризации подтверждают реальное состояние активов компании. Проводить ее рекомендуется не реже одного раза в год, а в отдельных случаях — ежемесячно или ежеквартально. Например, при смене материально ответственного лица или перед составлением годовой отчетности.
Грамотно выстроенный учет остатков и своевременная инвентаризация дают бизнесу прозрачную картину запасов. Это позволяет планировать закупки, управлять оборотным капиталом и принимать взвешенные решения без риска обнаружить пустой склад в самый неподходящий момент.
Инвентаризация
С 1 января 2026 года коммерческие организации живут по ФСБУ 28/2023. Старые методические указания Минфина № 49 окончательно ушли в прошлое, а вместе с ними — и привычка относиться к пересчету склада как к формальности. Теперь инвентаризация требует не только физического пересчета, но и четкой фиксации каждого действия: от приказа руководителя до сличительной ведомости.
Руководитель определяет состав комиссии самостоятельно — жестких нормативов по численности нет. Важно другое: материально ответственные лица не входят в комиссию, они присутствуют при проверке и ставят подпись в описи, подтверждая, что претензий к процедуре не имеют. Для легитимности результатов достаточно присутствия 80% утвержденных членов — отсутствие одного человека из пяти уже не превращает инвентаризацию в фикцию.
Проверять товарно-материальные ценности нужно сплошным методом — пересчитывать, взвешивать, обмерять. Запасы в неповрежденной упаковке поставщика допустимо считать по числу мест, выборочно вскрывая часть коробок для контроля. Товары навалом — песок, щебень, зерно — определяют расчетным путем, через обмеры и взвешивание одной кубической единицы. Альтернативные способы вроде фото- и видеофиксации тоже разрешены, если доступ к объектам затруднен.
Помещение, где пересчет завершен, пломбируют до конца инвентаризации. Отпуск товара в этот период возможен только с письменного разрешения руководителя и главного бухгалтера, причем материально ответственное лицо делает это в присутствии членов комиссии.
Расхождения фиксируют в сличительной ведомости. Излишки оценивают по справедливой стоимости и оприходуют, недостачи относят на счет 94, а дальше — в зависимости от причин и виновных лиц.
Списание товара
Списание — это не просто проводка. Это пакет документов, который выдерживает проверку только при одном условии: причина выбытия товара подтверждена и укладывается в нормы Налогового кодекса.
Порча, бой, истечение срока годности — каждая причина требует своего набора бумаг. Для продуктов, лекарств, косметики и бытовой химии одного акта недостаточно: обязательна утилизация, подтвержденная договором со специализированной организацией и актом об уничтожении. Реализация просрочки запрещена — исключение сделано только для переработки, например, хлеба на комбикорм, и то при наличии разрешений.
Недостача, выявленная при инвентаризации, требует объяснительной от материально ответственного лица. Без этого документа или акта об отказе от объяснений суды отказывают во взыскании ущерба с работника — позиция Верховного Суда остается неизменной. Если виновный установлен, сумма сверх норм естественной убыли идет на счет 73.2. Если виновных нет и это подтверждено уполномоченным госорганом, потери списывают на прочие расходы.
Хищение — отдельная история. Списывать украденное на расходы можно только при наличии постановления следователя о приостановлении предварительного следствия. Без этого документа налоговая снимет расходы при первой проверке.
На УСН «доходы минус расходы» ситуация жестче. Потери от порчи, недостачи и хищения в закрытом перечне расходов не значатся. Стоимость списанного товара базу по налогу не уменьшает — даже если все оформлено идеально.
Способы ведения учета товаров
Учет товаров — не бюрократическая прихоть, а инструмент, без которого торговля превращается в лотерею. Выбор способа зависит от масштаба бизнеса, ассортимента и готовности владельца тратить время на цифры. Кто-то ведет тетрадь, кто-то — таблицу, кто-то покупает программу. Но принципиальная развилка одна: считать штуки или рубли.
Ручной учет товара или суммовой учет
Суммовой учет фиксирует общую стоимость товарной массы без разбивки по позициям. Продавец записывает, сколько денег ушло на закупку и сколько пришло от продаж. Прибыль вычисляется как разница между выручкой и затратами. Все. Никаких артикулов, размеров и цветов .
Такой подход уместен в маленьких точках с быстрым оборотом и узким ассортиментом. Бутик, где владелец знает каждое платье в лицо, вполне может обойтись журналом или таблицей Excel. Записал поступление, отметил продажу, раз в месяц пересчитал остатки — и достаточно.
Однако у ручного суммового учета есть цена. Точных данных об остатках нет. Какие позиции продаются лучше, а какие пылятся на полке — загадка. Когда заказывать новую партию и в каком объеме — вопрос интуиции. Ошибка в подсчетах накапливается тихо, а обнаруживается громко: при инвентаризации или, хуже того, при разговоре с налоговой .
Для микробизнеса с оборотом в несколько сотен тысяч рублей в месяц это приемлемый компромисс. Автоматизация стоит денег, а окупается только при достаточном объеме операций. Но как только ассортимент переваливает за сотню позиций или появляется наемный продавец, суммовой учет начинает трещать по швам.
Смягчить риски помогает хотя бы минимальная дисциплина: регулярная сверка фактического наличия с записями, фиксация каждой продажи в момент совершения, а не вечером по памяти. Простая таблица с колонками «дата», «поступление», «продажа», «остаток» уже снижает вероятность ошибки. Но принципиального ограничения — отсутствия аналитики по товарам — это не снимает.
Учет товара в электронных таблицах Excel
Начинать складскую летопись в Excel удобнее всего с простого и честного действия: превратить хаотичный набор строк в полноценную таблицу. Выделите диапазон с заголовками вроде «Артикул», «Наименование», «Количество», «Цена закупки» и нажмите «Форматировать как таблицу» на ленте. Этот нехитрый прием дает мгновенный эффект: формулы, записанные один раз, автоматически протягиваются на новые строки, а фильтры и сортировка перестают быть головной болью.
Дальше имеет смысл развести операции по разным листам, чтобы не утонуть в путанице. На первом листе живет справочник номенклатуры с текущими остатками. На втором — журнал движений, где каждая строка фиксирует приход или расход с датой и номером документа. Третий лист может служить сводным отчетом, который подтягивает цифры из журнала с помощью функции СУММЕСЛИ. Такая структура не требует программирования, но уже отсекает добрую половину ошибок, связанных с ручным пересчетом.
Ключевой момент, который часто упускают на старте, — это контроль остатка. В колонке «Количество» достаточно прописать формулу, которая вычитает из первоначального поступления все продажи и списания, зафиксированные на листе движений. Если товарных позиций немного, с задачей справится обычный ВПР или ИНДЕКС с ПОИСКПОЗ. Для небольших магазинов и только зарождающегося бизнеса такой подход остается рабочим и, что важно, бесплатным инструментом наведения порядка.
Автоматизированный учет товаров
Автоматизация в Excel начинается там, где ручной ввод перестает успевать за реальностью. Самый доступный шаг — подключить сканер штрихкодов. Технически это выглядит незамысловато: сканер работает как клавиатура, вводя цифры в активную ячейку. Выделяете нужную клетку на листе, наводите сканер на штрихкод, и артикул мгновенно оказывается в таблице. Дальше формула сама находит позицию в справочнике и корректирует остаток в зависимости от того, стоит ли переключатель в режиме «Приход» или «Расход» .
Следующая ступень — макросы. Записанный или написанный вручную скрипт на VBA способен делать то, что человеку делать скучно и долго: переносить строки из журнала операций в архив, проставлять дату и время каждой транзакции, формировать сводку за день. Для склада с четырьмя сотнями активных SKU такой макрос уже становится подспорьем, а не игрушкой. Главное — не забывать делать резервные копии файла перед каждым запуском, поскольку макросы не прощают невнимательности.
Однако у автоматизации в Excel есть четкий потолок, о который рано или поздно упирается любой растущий бизнес. Файл начинает подтормаживать при десятках тысяч строк, несколько сотрудников не могут одновременно вносить данные без конфликтов, а случайное удаление ячейки с формулой способно обрушить всю отчетность. В этот момент Excel честно выполняет роль стартовой площадки, но не финальной станции. Переход на специализированный софт или облачные сервисы становится не прихотью, а производственной необходимостью, когда масштаб операций перерастает возможности одной книги.
Бухгалтерский и оперативный учет
Бухгалтерский учет
Бухгалтерский учет — это не просто фиксация цифр для налоговой. Это упорядоченная система сбора и обобщения информации об имуществе, обязательствах и хозяйственных операциях компании, которая служит фундаментом для принятия управленческих решений. Закон № 402-ФЗ четко определяет: вести бухгалтерский учет обязаны все организации, независимо от масштаба и сферы деятельности. Индивидуальные предприниматели от этой обязанности освобождены, однако многие из них добровольно выстраивают учет, чтобы видеть реальную картину бизнеса, а не только налоговую базу.
Зачем это нужно на практике? Данные бухгалтерии интересны не только собственнику. Банки оценивают кредитоспособность по отчетности, контрагенты проверяют надежность партнера, инвесторы принимают решения о вложениях. Внутри компании цифры помогают понять, какое направление приносит прибыль, а какое тянет вниз. Без системного учета управление превращается в интуитивный процесс, чреватый кассовыми разрывами и неожиданными убытками.
Ключевые задачи бухгалтерского учета законодательство формулирует предельно конкретно. Это формирование полной и достоверной информации о деятельности и имущественном положении организации, обеспечение контроля за соблюдением законодательства при совершении операций, а также предотвращение отрицательных результатов хозяйственной деятельности. Проще говоря, грамотный учет работает на опережение: он не просто констатирует факты, а помогает выявить внутрихозяйственные резервы и сохранить финансовую устойчивость.
Структурно бухгалтерия опирается на три основные функции. Информационная функция обеспечивает пользователей данными об активах, обязательствах, доходах и расходах. Контрольная — позволяет отслеживать целесообразность и эффективность использования ресурсов. Аналитическая — превращает сухие цифры в базу для прогнозов и бюджетирования. Именно на стыке этих функций рождается управленческая ценность учета.
Важно понимать разницу между бухгалтерским и налоговым учетом. Бухгалтерский охватывает всю деятельность компании и формирует отчетность о финансовом состоянии. Налоговый решает узкую задачу — рассчитать базу по конкретному налогу и подтвердить расчет для ФНС. Одна и та же операция может дать разный результат в отчете и декларации, и это не ошибка, а следствие разных правил. Например, нормируемые расходы на рекламу или представительские в бухучете списываются полностью, а в налоговом — только в пределах лимитов.
Для предпринимателей, работающих без образования юрлица, картина иная. ИП не обязаны вести классический бухучет с двойной записью и сдавать бухгалтерскую отчетность. Однако налоговый учет остается обязательным на любом режиме — будь то УСН, патент или общая система. Многие предприниматели со временем приходят к добровольному ведению управленческого учета: он помогает видеть движение денег, контролировать дебиторку и понимать, сколько бизнес реально зарабатывает после всех вычетов.
Ответственность за организацию учета в компании несет руководитель. Он вправе учредить бухгалтерскую службу во главе с главным бухгалтером, ввести должность штатного специалиста, передать функцию на аутсорсинг или — в определенных случаях — вести учет лично. Выбор зависит от объема операций и специфики деятельности. Для малого бизнеса вполне рабочая схема — привлечение внешнего бухгалтера, тогда как средние и крупные компании обычно выстраивают вертикальную или функциональную структуру бухгалтерии с разделением по участкам.
- Информационная функция — обеспечение пользователей данными об активах, обязательствах и финансовых результатах.
- Контрольная функция — проверка соответствия операций законодательству и эффективности использования ресурсов.
- Аналитическая функция — построение прогнозов и планов на основе фактических показателей.
- Обязательность — для организаций безусловна, для ИП отсутствует, но налоговый учет обязателен для всех.
